مشخصات و خلاصه بخشنامه
مرجع: سازمان امور مالیاتی کشور
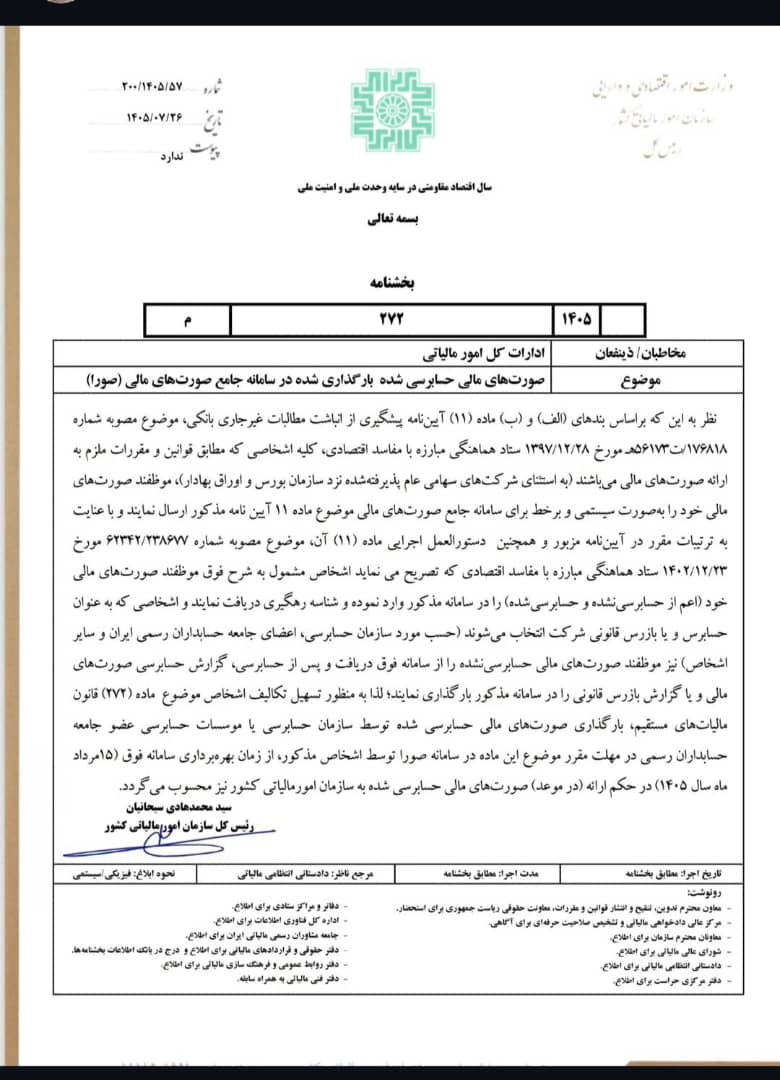
شماره: ۲۰۰/۱۴۰۵/۵۷
تاریخ صدور: ۱۴۰۵/۰۷/۲۶
موضوع: صورتهای مالی حسابرسیشده بارگذاریشده در سامانه جامع صورتهای مالی «صورا»
این بخشنامه نحوه پذیرش بارگذاری صورتهای مالی حسابرسیشده در سامانه صورا را برای انجام تکلیف ارائه صورتهای مالی موضوع ماده ۲۷۲ قانون مالیاتهای مستقیم روشن میکند.
صورا چیست و چه اطلاعاتی در آن ثبت میشود؟
بر اساس متن بخشنامه، اشخاص مشمول مقررات مربوط باید صورتهای مالی خود، اعم از حسابرسیشده یا حسابرسینشده، را در سامانه وارد کنند و شناسه رهگیری بگیرند. حسابرس یا بازرس قانونی منتخب نیز حسب مورد صورتهای مالی حسابرسینشده را از سامانه دریافت و پس از حسابرسی، گزارش حسابرسی صورتهای مالی و یا گزارش بازرس قانونی را در آن بارگذاری میکند. سامانه صورا، سامانه جامع صورتهای مالی است.
چه زمانی بارگذاری، در حکم ارائه به سازمان امور مالیاتی است؟
طبق تصریح بخشنامه، بارگذاری صورتهای مالی حسابرسیشده برای اشخاص مشمول ماده ۲۷۲ با رعایت دو شرط زیر، در حکم ارائه بهموقع به سازمان امور مالیاتی محسوب میشود:
- بارگذاری توسط سازمان حسابرسی یا مؤسسات حسابرسی عضو جامعه حسابداران رسمی ایران انجام شود.
- بارگذاری در مهلت مقرر ماده ۲۷۲ صورت گیرد.
در بخشنامه، زمان بهرهبرداری از سامانه ۱۵ مرداد ۱۴۰۵ ذکر شده و حکم فوق از آن زمان بیان شده است.
تحلیل و نکات کاربردی مؤسسه
- حسابرسی و ارائه گزارش دو مرحله متمایزند: آمادهبودن گزارش در پرونده شرکت کافی نیست؛ ثبت و ارائه بهموقع آن نیز باید احراز شود.
- صرف ثبت اطلاعات کافی نیست: ثبت صورتهای مالی حسابرسینشده یا بارگذاری توسط شرکت، بهتنهایی جایگزین شرایط تصریحشده برای پذیرش صورتهای مالی حسابرسیشده موضوع ماده ۲۷۲ نمیشود.
- مهلت قانونی حذف یا تمدید نشده است: این بخشنامه مسیر ارائه را تسهیل میکند؛ از آن نمیتوان تمدید عمومی مهلت یا پذیرش خودکار بارگذاری دیرهنگام را نتیجه گرفت.
- شرایط نقشها را تفکیک کنید: اشاره بخشنامه به حسابرس یا بازرس قانونی در گردش کار سامانه، با شرط خاص انتهای بخشنامه درباره بارگذاری توسط سازمان حسابرسی یا مؤسسه عضو جامعه برای اجرای ماده ۲۷۲، باید توأمان خوانده شود.
- ثبت اولیه را با ثبت نهایی اشتباه نگیرید: مشخصات شرکت، دوره مالی، نسخه صورتهای مالی و گزارش پیوست باید با هم منطبق باشند. شناسه رهگیری و مدرک تاریخ ثبت نهایی در پرونده نگهداری شود.
اقدام پیشنهادی: مدیر مالی و مؤسسه حسابرسی پیش از پایان مهلت، مسئول بارگذاری، دوره مالی، مدارک لازم و نحوه دریافت تأیید ثبت را هماهنگ کنند؛ سپس مستند انجام کار در پرونده شرکت و مؤسسه نگهداری شود.
این حکم ناظر به ارائه صورتهای مالی حسابرسیشده است و نباید آن را جایگزین سایر تکالیف مستقل، از جمله تسلیم اظهارنامه مالیاتی، تلقی کرد.
مبنای تحلیل: تصویر بخشنامه شماره ۲۰۰/۱۴۰۵/۵۷ ارسالی؛ بخش تحلیل، توضیحات مؤسسه درباره آثار اجرایی سند است.
تهیه و تحلیل: مؤسسه حسابرسی و خدمات مدیریت دایان معتمد فردا (حسابداران رسمی)
مطلب مرتبط: مشمولان و نصابهای ارائه صورتهای مالی حسابرسیشده موضوع ماده ۲۷۲
تصویر سند اصلی
مشاهده و دریافت تصویر کامل بخشنامه صورا