خلاصه اطلاعیه
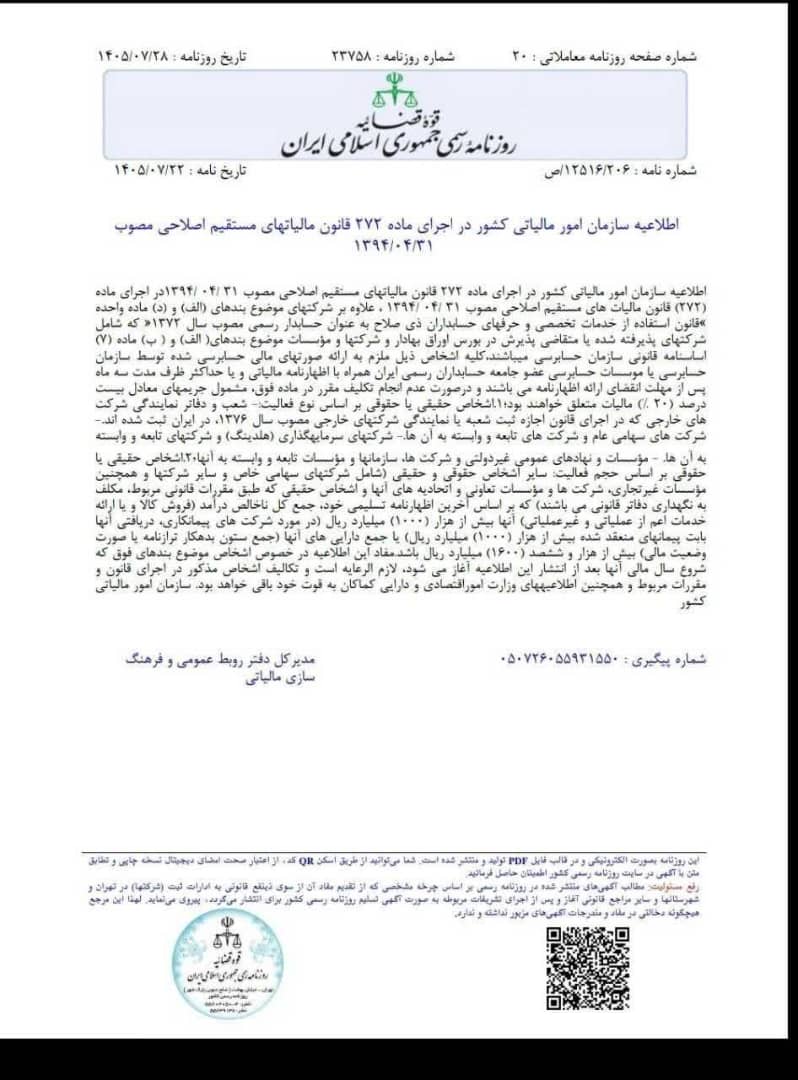
سازمان امور مالیاتی کشور در اطلاعیه مورخ ۱۴۰۵/۰۷/۲۳، منتشرشده در روزنامه رسمی مورخ ۱۴۰۵/۰۷/۲۸، اشخاص مشمول ارائه صورتهای مالی حسابرسیشده در اجرای ماده ۲۷۲ قانون مالیاتهای مستقیم را اعلام کرده است.
نصابهای اعلامشده
برای سایر اشخاص حقیقی و حقوقی مشمول بند مربوط به حجم فعالیت، تحقق حداقل یکی از شرایط زیر مطرح است:
- جمع کل ناخالص درآمد، شامل فروش کالا و ارائه خدمات، اعم از عملیاتی و غیرعملیاتی، بیش از ۱۰۰۰ میلیارد ریال، معادل ۱۰۰ میلیارد تومان؛ در مورد شرکتهای پیمانکاری، دریافتی بابت پیمانهای منعقدشده مطابق متن اطلاعیه لحاظ میشود.
- جمع داراییها، شامل جمع بدهکار ترازنامه یا صورت وضعیت مالی، بیش از ۱۶۰۰ میلیارد ریال، معادل ۱۶۰ میلیارد تومان.
اطلاعیه علاوه بر معیار حجم فعالیت، گروههایی را بر اساس نوع و وضعیت فعالیت نیز مشمول دانسته است؛ از جمله اشخاص و شرکتهای تصریحشده در متن، شعب و دفاتر نمایندگی شرکتهای خارجی، شرکتهای سرمایهگذاری، هلدینگها و شرکتهای وابسته مربوط. فهرست کامل و حدود هر گروه در تصویر سند آمده است.
زمان شمول و مهلت ارائه
طبق متن اطلاعیه، حکم آن در خصوص اشخاص موضوع بندهای فوق که شروع سال مالی آنان بعد از انتشار اطلاعیه است اجرا میشود. بنابراین، ملاک صرفاً عنوان «سال ۱۴۰۶» نیست و تاریخ شروع سال مالی هر شخص باید جداگانه بررسی شود.
صورتهای مالی حسابرسیشده باید همراه اظهارنامه مالیاتی یا حداکثر ظرف سه ماه پس از انقضای مهلت ارائه اظهارنامه تسلیم شود. اطلاعیه برای عدم انجام تکلیف، جریمهای معادل ۲۰ درصد مالیات متعلق را یادآوری کرده است.
تحلیل و نکات کاربردی مؤسسه
- دو نصاب با «یا» مرتبطاند: برای شمول از حیث حجم فعالیت، عبور از یکی از دو نصاب کافی است؛ لازم نیست هم درآمد و هم دارایی از نصاب عبور کنند.
- معیار، سود خالص نیست: سود کم یا زیانده بودن، بهتنهایی تکلیف حسابرسی را منتفی نمیکند. درآمد و دارایی باید بر مبنای تعاریف اطلاعیه بررسی شوند.
- نوع فعالیت را پیش از نصاب بررسی کنید: قرارگرفتن پایینتر از این ارقام، دلیل قطعی عدم شمول نیست؛ ممکن است شرکت از جهت نوع فعالیت یا مقررات دیگر مشمول حسابرسی باشد.
- دوره مالی را دقیق مشخص کنید: نصابهای جدید را نباید بدون بررسی تاریخ شروع سال مالی به دورههای قبلی تعمیم داد.
- برنامهریزی را به پایان مهلت موکول نکنید: تعیین حسابرس، هماهنگی شمارش موجودی و آمادهسازی اطلاعات مالی باید متناسب با دوره رسیدگی از قبل انجام شود.
پیشنهاد عملی: مدیر مالی یک برگه تعیین شمول شامل نوع شخصیت و فعالیت، تاریخ شروع سال مالی، درآمد ناخالص و جمع داراییها تهیه کند و نتیجه را با مستندات در پرونده مالیاتی نگه دارد.
مبنای تحلیل: تصویر اطلاعیه ارسالی و متن آن؛ توضیحات تحلیلی این صفحه از متن رسمی سند تفکیک شده است.
تهیه و تحلیل: مؤسسه حسابرسی و خدمات مدیریت دایان معتمد فردا (حسابداران رسمی)
راهنمای مرتبط: نکات ضروری پیش از حسابرسی سالانه
تصویر سند اصلی
مشاهده و دریافت تصویر کامل اطلاعیه ماده ۲۷۲